Mujeres cotizan menos y reciben pensiones hasta 42% inferiores a las de los hombres
Las académicas de Trabajo Social de la Universidad Central, Ana López Dietz y Macarena Silva Escobar, analizaron las cifras del último Informe de Género de la Superintendencia de Pensiones y advirtieron sobre las brechas que se acumulan durante la vida laboral de las mujeres.
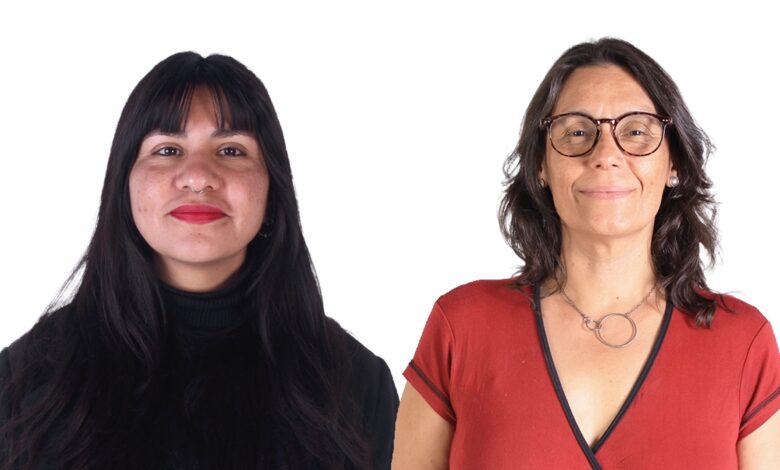
Las diferencias entre hombres y mujeres en el sistema previsional no comienzan al momento de jubilar, sino que se construyen durante toda la trayectoria laboral. Así lo plantean las académicas de Trabajo Social de la Universidad Central, Ana López Dietz y Macarena Silva Escobar, a partir de las cifras del “Informe de Género sobre el Sistema de Pensiones y Seguro de Cesantía”, correspondiente a 2025 e inicios de 2026, elaborado por la Superintendencia de Pensiones.
Según explican las académicas, actualmente las mujeres representan el 46,9% de las personas afiliadas activas al sistema de capitalización individual y el 44,2% de quienes cotizan. Una de las principales diferencias está en la continuidad de las cotizaciones: los hombres registran una mayor cantidad de meses cotizados desde su afiliación, mientras que las mujeres presentan una diferencia de -7,9 puntos porcentuales en la densidad promedio de cotizaciones. La brecha acumulada alcanza casi 19 puntos porcentuales, asociada a interrupciones laborales, informalidad y, especialmente, a las responsabilidades de cuidado.
A esto se suma, de acuerdo con López Dietz y Silva Escobar, una diferencia cercana a los $200 mil en las remuneraciones promedio entre hombres y mujeres. Esto se traduce en cotizaciones previsionales 11,9% más bajas para ellas y termina repercutiendo en las pensiones autofinanciadas. Las cifras muestran que las mujeres reciben, en promedio, $213 mil, frente a los $372 mil de los hombres, lo que representa una diferencia de 42,6%.
Las académicas también destacan que la reforma previsional incorporó mecanismos como la compensación por mayor expectativa de vida y beneficios asociados a los años cotizados, medidas que permiten reducir parte de las diferencias. Sin embargo, sostienen que estas herramientas no eliminan las desigualdades de origen, vinculadas a menores salarios, trayectorias laborales interrumpidas, informalidad y una mayor carga de cuidados que recae sobre las mujeres.
Para López Dietz y Silva Escobar, abordar las pensiones femeninas implica también discutir las condiciones en que las mujeres participan del mercado laboral y la distribución de las tareas de cuidado. Esto cobra especial relevancia considerando que las mujeres tienen una mayor esperanza de vida, pero pueden llegar a la vejez en peores condiciones económicas y sociales. En ese contexto, plantean que enfrentar el envejecimiento de la población requiere reconocer las desigualdades acumuladas durante el curso de vida y avanzar hacia condiciones que permitan una vejez digna y autónoma.